domingo, 29 de março de 2020


quarta-feira, 4 de março de 2020
Questao numero 4 CRC 2019
A Sociedade Empresária criada em janeiro de 2018, quando iniciou suas atividades, apresentou ao final do ano as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado.

A partir dos dados apresentados ao final do ano de 2018, o valor total do Ativo Não Circulante Imobilizado é de:
A) R$ 40.200,00
B) R$ 53.700,00
C) R$ 54.200,00
D) R$ 67.700,00
Comentários:
São contas do ativo não circulante imobilizado:
ATIVO NÃO CIRCULANTE IMOBILIZADO
| |
Imóveis de Uso
|
R$ 35.000,00
|
Veículos de Uso
|
R$ 8.000,00
|
Depreciação Acumulada de Imóveis
|
-R$ 1.600,00
|
Depreciação Acumulada de Veículos
|
-R$ 1.200,00
|
Total do Imobilizado
|
R$ 40.200,00
|
Mas vamos classificar as demais.
Conta
|
Valor
|
Classificação
|
Bancos conta Movimento
|
R$ 8.000,00
|
Ativo Circulante
|
Títulos a Pagar
|
R$ 21.500,00
|
Passivo Circulante
|
Imóveis de Uso
|
R$ 35.000,00
|
ANC Imobilizado
|
Ações em Tesouraria
|
R$ 3.000,00
|
Redutora do PL
|
Fornecedores
|
R$ 26.000,00
|
Passivo Circulante
|
Mercadorias para Revenda
|
R$ 34.000,00
|
Ativo Circulante
|
Marcas e Patentes
|
R$ 8.500,00
|
ANC Intangível
|
Capital Subscrito
|
R$ 50.000,00
|
Patrimônio Líquido
|
Adiantamento a Fornecedores
|
R$ 6.000,00
|
Ativo Circulante
|
Veículos de Uso
|
R$ 8.000,00
|
ANC Imobilizado
|
Investimentos em Coligadas
|
R$ 5.000,00
|
ANC Investimentos
|
Reserva Legal
|
R$ 2.500,00
|
Patrimônio Líquido
|
Adiantamento Recebido de Clientes
|
R$ 6.000,00
|
Passivo Circulante
|
Depreciação Acumulada de Imóveis
|
R$ 1.600,00
|
ANC Imobilizado
|
Títulos a Receber
|
R$ 9.000,00
|
Ativo Circulante
|
Capital a Integralizar
|
R$ 8.000,00
|
Redutora do PL
|
Salários a Pagar
|
R$ 5.020,00
|
Passivo Circulante
|
Propriedades para Investimentos
|
R$ 14.000,00
|
ANC Investimentos
|
Impostos a Recolher
|
R$ 3.820,00
|
Passivo Circulante
|
Dividendos a Pagar
|
R$ 4.300,00
|
Passivo Circulante
|
Reserva Estatutária
|
R$ 2.100,00
|
Patrimônio Líquido
|
Depreciação Acumulada de Veículos
|
R$ 1.200,00
|
ANC Imobilizado
|
Clientes
|
R$ 16.540,00
|
Ativo Circulante
|
Empréstimo Bancário
|
R$ 25.000,00
|
Passivo Circulante
|
Gabarito: A.
Questao comentada do CRC 2019 numero 3 prova branca 1
Uma Sociedade Empresária foi constituída em 15/06/2015, com a subscrição de 300.000 ações de valor nominal de R$ 2,50 cada uma. A integralização de parte do capital, nessa mesma data se deu da seguinte forma: 15% representado por uma máquina; 25% em moeda corrente e 15% por um conjunto de lojas. Considerando apenas as informações apresentadas anteriormente é correto afirmar que:
A) O Passivo Exigível é de R$ 412.500,00.
B) O Patrimônio Líquido é de R$ 750.000,00.
C) O Capital a Integralizar é de R$ 337.500,00.
D) O Capital Integralizado é de R$ 187.500,00.
Comentários:
15/06/2015. O capital é de R$ 750.000,00. Como houve apenas a subscrição, lançaremos:
300.000 x 2,50 = R$ 750.000,00

Vamos agora para a integralização…
Máquina: 15% x 750.000 = 112.500,00, Moeda Corrente: 25% x 750.000 = 187.500,00, Lojas: 15% x 750.000 = 112.500,00. Ficará da seguinte forma:

Os saldos ficarão:
| Ativo | |
| Caixa | R$ 187.500,00 |
| Máquinas | R$ 112.500,00 |
| Lojas | R$ 112.500,00 |
| Total do ativo | R$ 412.500,00 |
| Patrimônio líquido | |
| Capital subscrito | R$ 750.000,00 |
| (-) Capital a integralizar | -R$ 337.500,00 |
| Total do PL | R$ 412.500,00 |
Analisemos as alternativas:
A) O Passivo Exigível é de R$ 412.500,00.
Errado. Não há passivo exigível.
B) O Patrimônio Líquido é de R$ 750.000,00.
Errado. O PL é de R$ 412.500,00.
C) O Capital a Integralizar é de R$ 337.500,00.
Correto. Este é o nosso gabarito.
D) O Capital Integralizado é de R$ 187.500,00.
Incorreto. O capital integralizado é de R$ 412.500,00.
Gabarito: C.
quinta-feira, 21 de novembro de 2019
Juros Compostos
O Poder dos juros compostos
Se você for uma pessoa disciplinada que consegue poupar uma certa quantia por mês, terá tranquilamente, após os 60 anos, 1 milhão na conta. Mas é necessário começar a poupar cedo.
É importante deixar claro que para isso acontecer, você deve procurar uma aplicação que ofereça uma rentabilidade considerável. Não é difícil encontrar boas aplicações no mercado para este tipo de aplicação. Um tipo de aplicação conservadora no Brasil é a renda fixa, como o CDB, por exemplo.
Renda fixa é garantida pelo Fundo Garantidor de Crédito (FGC) contra falências de bancos ou qualquer instituição que ofereça este tipo de aplicação, para aplicações até 250 mil reais. Isto é, caso a instituição venha a falir, o fundo o reembolsa até o o limite de 250 mil reais por CPF/CNPJ.
A família de renda fixa é grande, os mais conhecidos são: LCI (Letra de Crédito de Imobiliário), LCA (Letra de Crédito do Agronegócio), CDB (Certificado de Depósito Bancário), LC (Letra de Câmbio) e Tesouro Direto.
Quanto poupar por mês?
É importante ter disciplina para atingir um objetivo. Independente da profissão que você tenha, reserve 20% do seu salário para aplicar em renda fixa.
Com apenas 20% do seu salário já é um ponto de partida para atingir os seu objetivo. Essa porcentagem não é fixa, se no mês seguinte você conseguir colocar acima desse percentual, ótimo, pois com os juros compostos, quanto maior o saldo, maior será o rendimento.
Caso você aplique um valor inicial de R$ 1.000,00 e fizesse um aporte mensal de R$ 900,00, com uma taxa de juros anual de 6%, em 30 anos você chegaria a 1 milhão de reais. Veja na tabela abaixo:
| Mês | Aportes | Juros Mensal | Juros Total | Acumulado |
|---|---|---|---|---|
| 0 | 1.000,00 | 0 | 0 | 1.000,00 |
| 1 | 1.900,00 | 4,89 | 4,88 | 1.904,89 |
| 2 | 2.800,00 | 9,33 | 14,22 | 2.814,22 |
| 3 | 3.700,00 | 13,78 | 28,00 | 3.728,00 |
| 4 | 4.600,00 | 18,26 | 46,26 | 4.646,26 |
| 5 | 5.500,00 | 22,76 | 69,02 | 5.569,02 |
| 6 | 6.400,00 | 27,28 | 96,30 | 6.496,30 |
| 7 | 7.300,00 | 31,83 | 128,13 | 7.428,13 |
| 8 | 8.200,00 | 36,39 | 164,52 | 8.364,52 |
| 9 | 9.100,00 | 40,98 | 205,50 | 9.305,50 |
| 10 | 10.000,00 | 45,59 | 251,09 | 10.251,09 |
| — | — | — | — | — |
| 378 | 341.200,00 | 4.813,61 | 646.884,04 | 988.084,04 |
| 379 | 342.100,00 | 4.841,61 | 651.725,65 | 993.825,65 |
| 380 | 343.000,00 | 4.869,74 | 656.595,39 | 999.595,39 |
O gráfico abaixo mostra os dados da tabela ao longo do tempo. Perceba que os juros (em verde) começa a ter um crescimento ascendente e, após o 300º mês, o total em juros ultrapassa o aporte mensal (em azul).
Dessa forma, o valor acumulado (em vermelho) já contém uma parcela muito significante de juros do que do aporte mensal.

Diferença entre Juros Simples e Compostos
Podemos elencar algumas características básicas entre os juros simples e compostos:
Juros Simples
- Os juros simples rendem mensalmente ou anualmente sobre o valor inicial aplicado;
- Os rendimentos em juros simples são iguais, sem alteração a longo prazo;
- Tem crescimento linear, como uma reta;
Juros Compostos
- Os juros compostos rendem somente no vencimento da aplicação;
- Os rendimentos por juros compostos tem crescimento ascendente, isto é, a cada mês os juros são calculados em cima do capital mais os rendimentos anteriores; isto faz com que os juros do mês seguinte sejam maiores que o do mês anterior.
- Tem crescimento exponencial, cresce muito mais rápido, formando uma curva ascendente.
Para entender melhor veja com fica o montante da aplicação mês a mês com juros compostos:
Primeiro mês:
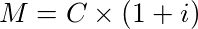
Segundo mês:
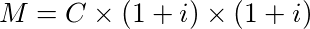
Terceiro mês:
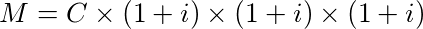
Quarto mês:
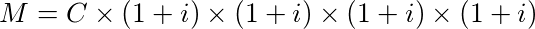
Quinto mês
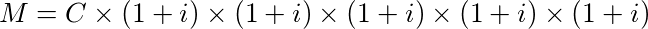
E assim por diante. Para cada mês os juros são calculados em cima do capital inicial C, mais os juros mês a mês. Esse tipo de remuneração em juros compostos com o passar do tempo tende a ser muito rentável. Pois tem um crescimento exponencial.
Fórmula para calcular o Montante em juros compostos
Para simplificar, obtemos a fórmula a seguir que representa o montante, ou seja, o valor final com o capital mais os juros aplicados:
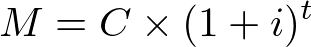
Onde:
- M é o montante final obtido na aplicação, ou seja, o saldo após a aplicação do juros;
- i é a taxa de juros aplicada, em porcentagem;
- C é o capital ou valor inicial aplicado;
- t é o tempo total da aplicação.
A taxa de juros i deve ser escrita na forma decimal. Para transformar um número em decimal, divida ele por 100, pois a taxa é em porcentagem.
Fórmula para calcular juros compostos
O cálculo somente dos juros, ou seja, o rendimento que a aplicação obteve, é obtido pela seguinte fórmula:

Onde:
- J são os juros;
- M é o montante que pode ser calculado pela fórmula do montante acima;
- C é o capital ou valor inicial aplicado.
Importante:
Quando aplicarmos esta fórmula devemos ficar atentos as seguintes regras:
- Se a taxa i for ao ano, o tempo t deve ser reduzido à unidade de ano;
- Caso a taxa i for ao mês, o tempo t deve ser reduzido a unidade de mês;
- Se a taxa i for ao dia, o tempo t deve ser reduzido a unidade de dia.
Exercícios resolvidos de juros compostos
Na aplicação de R$ 1.000,00 durante 5 meses, à taxa de juros de 2% a.m., temos, contada uma capitalização mensal, 5 períodos de capitalização, ou seja, a aplicação inicial vai render 5 vezes.
Observando o crescimento do capital a cada período de capitalização, temos:
1º período:
100% ⇒ R$ 1.000,00 (valor inicial aplicado, corresponde a 100%)
102% ⇒ M = R$ 1.020,00 (esta é a nova base de cálculo para o período seguinte, valor inicial (100%) mais a taxa de juros de 2% ao mês, ou seja, rendimento de 20 reais no primeiro mês)
Veja na tabela abaixo os rendimentos mês a mês:
| CAPITAL | MONTANTE | |
|---|---|---|
| 2º período: | R$ 1.020,00 × 1,02 | = R$ 1.040,40 |
| 3º período: | R$ 1.040,40 × 1,02 | = R$ 1.061,21 |
| 4º período: | R$ 1.061,21 × 1,02 | = R$ 1.082,43 |
| 5º período: | R$ 1.082,43 × 1,02 | = R$ 1.104,08 |
Atenção: o 1,02 vem da fórmula M = C x (1 + i): M = 1.000,00 x (1 + 0,02) = 1.000,00 x 1,02. Obtivemos esse 0,02 de 2% ou 2⁄100 = 0,02.
Portanto, o montante ao final dos 5 meses será R$ 1.104,08.
No cálculo, tivemos:
- M = R$ 1.000 × 1,02 × 1,02 × 1,02 × 1,02 × 1,02
- M = R$ 1.000 × (1,02)5
- M = R$ 1.000 × 1,10408
- M = R$ 1.104,08
Este é o montante em um período de 5 meses.
Generalizando, o cálculo do montante a juros compostos será dado pela expressão abaixo:
onde:
- M é o montante final;
- i é a taxa de juros aplicada;
- C é o capital ou valor inicial.
Foi o que fizemos acima no cálculo dos rendimentos em cada período.
Para calcular os juros total basta diminuir o montante principal pelo capital aplicado.
J = R$1.104,08 – R$1.000,00$$ = R$104,08
Assim, depois de 5 meses deverá ser pago R$104,08 de juros.
(UFMT) Uma financiadora oferece empréstimo por um período de 4 meses, sob as seguintes condições:
- I) Taxa de 11,4% ao mês, a juros simples;
- II) Taxa de 10% ao mês, a juros compostos.
Uma pessoa fez um empréstimo de R$ 10.000,00 optando pela condição I. Em quantos reais os juros cobrados pela condição I serão menores do que os cobrados pela condição II?
Para calcular os juros da condição I, basta utilizarmos a fórmula de juros simples, logo: J = C.i.t = 10000 . 0,114 . 4 = 4560
Portanto, em juros simples, será cobrado R$ 4.560,00.
Para calcularmos os juros na condição II, devemos utilizar a fórmula para calcular o montante de juros compostos, assim: M = C(1 + i)t = 10000(1 + 0,1)4 = 10000 . 1,14 = 10000 . 1,4641 = 14641
Agora que já calculamos o montante, podemos retirar desse valor o total cobrado em juros. Para isso basta utilizarmos o fórmula: J = M – C = 14641 – 10000 = 4641
Para sabermos qual condição é melhor, devemos realizar a diferença entre os juros cobrados:
Condição II – Condição I = 4641 – 4560 = 81
Portanto, os juros cobrados na condição I, em juros simples, serão menores que na condição II, em juros compostos. A diferença é de R$ 81,00.
SPED - SIC
SPED - SISTEMA PÚBLICO DE ESCRITURAÇÃO CONTÁBIL
Equipe Portal de Contabilidade
O SPED – Sistema Público de Escrituração Digital, foi instituído através do Decreto 6.022/2007.
O SPED é instrumento que unifica as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal dos empresários e das pessoas jurídicas, inclusive imunes ou isentas, mediante fluxo único, computadorizado, de informações.
Desta forma, os livros e documentos contábeis e fiscais são emitidos em forma eletrônica. Em resumo, o SPED é uma solução tecnológica que oficializa os arquivos digitais das escriturações fiscal e contábil dos sistemas empresariais dentro de um formato digital específico e padronizado.
As principais premissas do SPED são:
- empresários, sociedade empresária e contabilista usarão assinatura digital com certificação digital no padrão ICP-Brasil.
- a entrega do documento fiscal eletrônico será via internet (on-line em condições normais ou off-line em caso de contingência).
- identificar dispositivos legais tanto na esfera comercial como na esfera fiscal para dar suporte jurídico às escriturações fiscal e contábil digitais bem como à Nota Fiscal Eletrônica - NF-e.
- ênfase na premissa de que o contribuinte é o responsável legal pela guarda dos arquivos digitais que conterão as escriturações.
- empresários, sociedade empresária e contabilista usarão assinatura digital com certificação digital no padrão ICP-Brasil.
- a entrega do documento fiscal eletrônico será via internet (on-line em condições normais ou off-line em caso de contingência).
- identificar dispositivos legais tanto na esfera comercial como na esfera fiscal para dar suporte jurídico às escriturações fiscal e contábil digitais bem como à Nota Fiscal Eletrônica - NF-e.
- ênfase na premissa de que o contribuinte é o responsável legal pela guarda dos arquivos digitais que conterão as escriturações.
O SPED compreende sete grandes subprojetos:
d) Nota Fiscal de Serviços Eletrônica – NFS-e;
e) Conhecimento de Transporte Eletrônico – CT-e;
f) E-Lalur;
g) Central de Balanços.
Assinar:
Postagens (Atom)