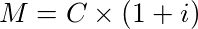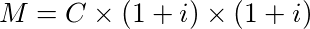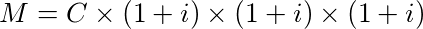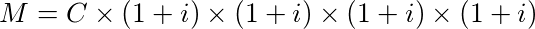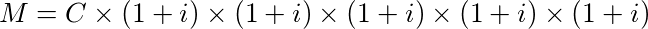Assuntos acadêmicos, concursos, entretenimento,vestibulares, comportamento, dúvidas sobre educação e motivação no trabalho, palestras e artigos sobre inteligencia emocional, superação e qualidade de vida. Artigos e assuntos que não são do Prof Clayton, são responsabilidade dos autores e idealizadores. O blog é apenas o intermediário, vale só como sugestão! O blog não tem objetivo financeiro, apenas informativo. E Na defesa dos pobres animais e ação social.
A Sociedade Empresária criada em janeiro de 2018, quando iniciou suas atividades, apresentou ao final do ano as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado.
A partir dos dados apresentados ao final do ano de 2018, o valor total do Ativo Não Circulante Imobilizado é de:
Uma Sociedade Empresária foi constituída em 15/06/2015, com a subscrição de 300.000 ações de valor nominal de R$ 2,50 cada uma. A integralização de parte do capital, nessa mesma data se deu da seguinte forma: 15% representado por uma máquina; 25% em moeda corrente e 15% por um conjunto de lojas. Considerando apenas as informações apresentadas anteriormente é correto afirmar que:
A) O Passivo Exigível é de R$ 412.500,00.
B) O Patrimônio Líquido é de R$ 750.000,00.
C) O Capital a Integralizar é de R$ 337.500,00.
D) O Capital Integralizado é de R$ 187.500,00.
Comentários:
15/06/2015. O capital é de R$ 750.000,00. Como houve apenas a subscrição, lançaremos:
300.000 x 2,50 = R$ 750.000,00
Vamos agora para a integralização…
Máquina: 15% x 750.000 = 112.500,00, Moeda Corrente: 25% x 750.000 = 187.500,00, Lojas: 15% x 750.000 = 112.500,00. Ficará da seguinte forma:
Os saldos ficarão:
Ativo
Caixa
R$ 187.500,00
Máquinas
R$ 112.500,00
Lojas
R$ 112.500,00
Total do ativo
R$ 412.500,00
Patrimônio líquido
Capital subscrito
R$ 750.000,00
(-) Capital a integralizar
-R$ 337.500,00
Total do PL
R$ 412.500,00
Analisemos as alternativas:
A) O Passivo Exigível é de R$ 412.500,00.
Errado. Não há passivo exigível.
B) O Patrimônio Líquido é de R$ 750.000,00.
Errado. O PL é de R$ 412.500,00.
C) O Capital a Integralizar é de R$ 337.500,00.
Correto. Este é o nosso gabarito.
D) O Capital Integralizado é de R$ 187.500,00.
Incorreto. O capital integralizado é de R$ 412.500,00.
Se você for uma pessoa disciplinada que consegue poupar uma certa quantia por mês, terá tranquilamente, após os 60 anos, 1 milhão na conta. Mas é necessário começar a poupar cedo.
É importante deixar claro que para isso acontecer, você deve procurar uma aplicação que ofereça uma rentabilidade considerável. Não é difícil encontrar boas aplicações no mercado para este tipo de aplicação. Um tipo de aplicação conservadora no Brasil é a renda fixa, como o CDB, por exemplo.
Renda fixa é garantida pelo Fundo Garantidor de Crédito (FGC) contra falências de bancos ou qualquer instituição que ofereça este tipo de aplicação, para aplicações até 250 mil reais. Isto é, caso a instituição venha a falir, o fundo o reembolsa até o o limite de 250 mil reais por CPF/CNPJ.
A família de renda fixa é grande, os mais conhecidos são: LCI (Letra de Crédito de Imobiliário), LCA (Letra de Crédito do Agronegócio), CDB (Certificado de Depósito Bancário), LC (Letra de Câmbio) e Tesouro Direto.
Quanto poupar por mês?
É importante ter disciplina para atingir um objetivo. Independente da profissão que você tenha, reserve 20% do seu salário para aplicar em renda fixa.
Com apenas 20% do seu salário já é um ponto de partida para atingir os seu objetivo. Essa porcentagem não é fixa, se no mês seguinte você conseguir colocar acima desse percentual, ótimo, pois com os juros compostos, quanto maior o saldo, maior será o rendimento.
Caso você aplique um valor inicial de R$ 1.000,00 e fizesse um aporte mensal de R$ 900,00, com uma taxa de juros anual de 6%, em 30 anos você chegaria a 1 milhão de reais. Veja na tabela abaixo:
Mês
Aportes
Juros Mensal
Juros Total
Acumulado
0
1.000,00
0
0
1.000,00
1
1.900,00
4,89
4,88
1.904,89
2
2.800,00
9,33
14,22
2.814,22
3
3.700,00
13,78
28,00
3.728,00
4
4.600,00
18,26
46,26
4.646,26
5
5.500,00
22,76
69,02
5.569,02
6
6.400,00
27,28
96,30
6.496,30
7
7.300,00
31,83
128,13
7.428,13
8
8.200,00
36,39
164,52
8.364,52
9
9.100,00
40,98
205,50
9.305,50
10
10.000,00
45,59
251,09
10.251,09
—
—
—
—
—
378
341.200,00
4.813,61
646.884,04
988.084,04
379
342.100,00
4.841,61
651.725,65
993.825,65
380
343.000,00
4.869,74
656.595,39
999.595,39
O gráfico abaixo mostra os dados da tabela ao longo do tempo. Perceba que os juros (em verde) começa a ter um crescimento ascendente e, após o 300º mês, o total em juros ultrapassa o aporte mensal (em azul).
Dessa forma, o valor acumulado (em vermelho) já contém uma parcela muito significante de juros do que do aporte mensal.
Diferença entre Juros Simples e Compostos
Podemos elencar algumas características básicas entre os juros simples e compostos:
Juros Simples
Os juros simples rendem mensalmente ou anualmente sobre o valor inicial aplicado;
Os rendimentos em juros simples são iguais, sem alteração a longo prazo;
Os juros compostos rendem somente no vencimento da aplicação;
Os rendimentos por juros compostos tem crescimento ascendente, isto é, a cada mês os juros são calculados em cima do capital mais os rendimentos anteriores; isto faz com que os juros do mês seguinte sejam maiores que o do mês anterior.
Tem crescimento exponencial, cresce muito mais rápido, formando uma curva ascendente.
Para entender melhor veja com fica o montante da aplicação mês a mês com juros compostos:
Primeiro mês:
Segundo mês:
Terceiro mês:
Quarto mês:
Quinto mês
E assim por diante. Para cada mês os juros são calculados em cima do capital inicial C, mais os juros mês a mês. Esse tipo de remuneração em juros compostos com o passar do tempo tende a ser muito rentável. Pois tem um crescimento exponencial.
Fórmula para calcular o Montante em juros compostos
Para simplificar, obtemos a fórmula a seguir que representa o montante, ou seja, o valor final com o capital mais os juros aplicados:
Onde:
M é o montante final obtido na aplicação, ou seja, o saldo após a aplicação do juros;
A taxa de juros i deve ser escrita na forma decimal. Para transformar um número em decimal, divida ele por 100, pois a taxa é em porcentagem.
Fórmula para calcular juros compostos
O cálculo somente dos juros, ou seja, o rendimento que a aplicação obteve, é obtido pela seguinte fórmula:
Onde:
J são os juros;
M é o montante que pode ser calculado pela fórmula do montante acima;
C é o capital ou valor inicial aplicado.
Importante:
Quando aplicarmos esta fórmula devemos ficar atentos as seguintes regras:
Se a taxa i for ao ano, o tempo t deve ser reduzido à unidade de ano;
Caso a taxa i for ao mês, o tempo t deve ser reduzido a unidade de mês;
Se a taxa i for ao dia, o tempo t deve ser reduzido a unidade de dia.
Exercícios resolvidos de juros compostos
Na aplicação de R$ 1.000,00 durante 5 meses, à taxa de juros de 2% a.m., temos, contada uma capitalização mensal, 5 períodos de capitalização, ou seja, a aplicação inicial vai render 5 vezes.
Observando o crescimento do capital a cada período de capitalização, temos:
1º período:
100% ⇒ R$ 1.000,00 (valor inicial aplicado, corresponde a 100%)
102% ⇒ M = R$ 1.020,00 (esta é a nova base de cálculo para o período seguinte, valor inicial (100%) mais a taxa de juros de 2% ao mês, ou seja, rendimento de 20 reais no primeiro mês)
Veja na tabela abaixo os rendimentos mês a mês:
CAPITAL
MONTANTE
2º período:
R$ 1.020,00 × 1,02
= R$ 1.040,40
3º período:
R$ 1.040,40 × 1,02
= R$ 1.061,21
4º período:
R$ 1.061,21 × 1,02
= R$ 1.082,43
5º período:
R$ 1.082,43 × 1,02
= R$ 1.104,08
Atenção: o 1,02 vem da fórmula M = C x (1 + i): M = 1.000,00 x (1 + 0,02) = 1.000,00 x 1,02. Obtivemos esse 0,02 de 2% ou 2⁄100 = 0,02.
Portanto, o montante ao final dos 5 meses será R$ 1.104,08.
No cálculo, tivemos:
M = R$ 1.000 × 1,02 × 1,02 × 1,02 × 1,02 × 1,02
M = R$ 1.000 × (1,02)5
M = R$ 1.000 × 1,10408
M = R$ 1.104,08
Este é o montante em um período de 5 meses.
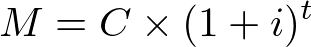
Generalizando, o cálculo do montante a juros compostos será dado pela expressão abaixo:
onde:
M é o montante final;
i é a taxa de juros aplicada;
C é o capital ou valor inicial.
Foi o que fizemos acima no cálculo dos rendimentos em cada período.
Para calcular os juros total basta diminuir o montante principal pelo capital aplicado.
J = R$1.104,08 – R$1.000,00$$ = R$104,08
Assim, depois de 5 meses deverá ser pago R$104,08 de juros.
(UFMT) Uma financiadora oferece empréstimo por um período de 4 meses, sob as seguintes condições:
I) Taxa de 11,4% ao mês, a juros simples;
II) Taxa de 10% ao mês, a juros compostos.
Uma pessoa fez um empréstimo de R$ 10.000,00 optando pela condição I. Em quantos reais os juros cobrados pela condição I serão menores do que os cobrados pela condição II?
Para calcular os juros da condição I, basta utilizarmos a fórmula de juros simples, logo: J = C.i.t = 10000 . 0,114 . 4 = 4560
Portanto, em juros simples, será cobrado R$ 4.560,00.
Para calcularmos os juros na condição II, devemos utilizar a fórmula para calcular o montante de juros compostos, assim: M = C(1 + i)t = 10000(1 + 0,1)4 = 10000 . 1,14 = 10000 . 1,4641 = 14641
Agora que já calculamos o montante, podemos retirar desse valor o total cobrado em juros. Para isso basta utilizarmos o fórmula: J = M – C = 14641 – 10000 = 4641
Para sabermos qual condição é melhor, devemos realizar a diferença entre os juros cobrados:
Condição II – Condição I = 4641 – 4560 = 81
Portanto, os juros cobrados na condição I, em juros simples, serão menores que na condição II, em juros compostos. A diferença é de R$ 81,00.
O SPED – Sistema Público de Escrituração Digital, foi instituído através do Decreto 6.022/2007.
O SPED é instrumento que unifica as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal dos empresários e das pessoas jurídicas, inclusive imunes ou isentas, mediante fluxo único, computadorizado, de informações.
Desta forma, os livros e documentos contábeis e fiscais são emitidos em forma eletrônica. Em resumo, o SPED é uma solução tecnológica que oficializa os arquivos digitais das escriturações fiscal e contábil dos sistemas empresariais dentro de um formato digital específico e padronizado.
As principais premissas do SPED são:
- empresários, sociedade empresária e contabilista usarão assinatura digital com certificação digital no padrão ICP-Brasil.
- a entrega do documento fiscal eletrônico será via internet (on-line em condições normais ou off-line em caso de contingência).
- identificar dispositivos legais tanto na esfera comercial como na esfera fiscal para dar suporte jurídico às escriturações fiscal e contábil digitais bem como à Nota Fiscal Eletrônica - NF-e.
- ênfase na premissa de que o contribuinte é o responsável legal pela guarda dos arquivos digitais que conterão as escriturações.
Retroativo à data da extinção do contrato de trabalho
Temporário
Acordo de prorrogação de horas
5 anos
Retroativo à data de extinção do contrato de trabalho
Temporário
Atestado de Saúde Ocupacional
Tempo de Validade
Temporário
Adiantamento salarial
5 anos
Aviso prévio – comunicado
2 anos
Autorização de descontos não previstos em lei
5 anos
CAGED – Cadastro Geral de Empregados e Desempregados
36 anos
Primeiro dia do exercício seguinte
Temporário
Carta com Pedidos de Demissão
5 anos
Retroativo à data de extinção do contrato de trabalho
Temporário
CAT – Comunicação de Acidente do Trabalho
10 anos
Primeiro dia do exercício seguinte
Temporário
Comprovantes do exercício da atividade remunerado dos segurados e contribuintes individuais.
Indeterminado
Comprovantes de pagamento (cópias) ou a declaração apresentada pelo contribuinte individual para fins de apresentação ao INSS
10 anos
CIPA – Comissão Interna de Prevenção de Acidentes – livros de atas
Indeterminado
Permanente
CIPA – Comissão Interna de Prevenção de Acidentes – livros de atas
5 anos
Próximo processo eleitoral
Temporário
COFINS – Contribuição Financiamento da Seguridade Social (inclusive DARF)
5 anos
Data do recolhimento
Temporário
Comprovante de entrega GPS (Guia da Previdência Social) ao sindicato profissional
10 anos
Primeiro dia do exercício seguinte
Temporário
Comprovante de pagamento de benefícios reembolsados pelo INSS
10 anos
Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado
Temporário
Controles de ponto
5 anos
Contrato de trabalho
Indeterminado
Permanente
Documentos referentes a levantamento de débito pela fiscalização da Previdência Social de NFLD
10 anos
DARF´s – PIS (Programa de Integração Social)
10 anos
Data do recolhimento
Temporário
Depósitos do FGTS
30 anos
Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado
Permanente
Documentos relativos a retenção dos 11% do INSS
10 anos
Comunicação do Aviso Prévio
5 anos
Retroativo à data de extinção do contrato de trabalho
Temporário
Comprovante de pagamento ou declaração do segurado
10 anos
COMPETÊNCIA FEDERAL
I – TRABALHISTA E PREVIDENCIÁRIO
DOCUMENTO
TEMPO DE GUARDA
INÍCIO DA CONTAGEM
ARQUIVO
Documento das entidades isentas de contribuições previdenciárias (Livro Razão, balanço ptrimonial e demonstrativo de resultado do exercício etc.)
Livro Diário
10 anosIndeterminado
Primeiro dia do exercício seguinte
TemporárioPermanente
Ficha de Acidente de Trabalho e Formulário Resumo Estatístico Anual
3 anos
Primeiro dia do exercício seguinte
Temporário
FINSOCIAL – Fundo de Investimento Social
10 anos
Data do recolhimento
Temporário
Folha de pagamento
10 anos
Primeiro dia do exercício seguinte
Temporário
GFIP – Guia de Recolhimento do Fundo de Garantia do Tempo de Serviço e Informações à Previdência Social
30 anos
Retroativo à data de extinção do contrato de trabalho
Temporário
GPS (Guia da previdência Social) – original
10 anos
Primeiro dia do exercício seguinte
Temporário
GRCS – Guia de Recolhimento da Contribuição Sindical
5 anos
Permanente
GRE – Guia de Recolhimento do FGTS
30 anos
Próximo processo eleitoral
Temporário
GRFP – Guia de Recolhimento Rescisório do FGTS e Informações à Previdência Social
30 anos
Data do recolhimento
Temporário
Histórico clínico
20 anos
Primeiro dia do exercício seguinte
Temporário
Laudo Técnico de Condições Ambientais do Trabalho – LTCAT
20 anos
COMPETÊNCIA FEDERAL
I – TRABALHISTA E PREVIDENCIÁRIO
DOCUMENTO
TEMPO DE GUARDA
INÍCIO DA CONTAGEM
ARQUIVO
Lançamentos contábeis de contribuições previdenciárias – Livro Diário – Livro Razão
Indeterminado/10 anos
1º dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado
Permanente
Livro “Registro de Segurança”
Exist. do equipamento
Temporário
Livro de Inspeção do Trabalho
Permanente
Permanente
Livros ou fichas de Registro de Empregado
Indeterminado
Permanente
Livros, cartão ou fichas de ponto
5 anos
Retroativo à data da extinção do contrato de trabalho
Temporário
Mapa de avaliação dos acidentes do Trabalho (SESMT)
5 anos
Data do comprovante de entrega
Temporário
PIS-Programa Integração Social – PASEP – Progr.Formação Patrim. Serv. Público
10 anos
Data de recolhimento
Temporário
PPP- Perfil Profissiográfico Previdenciário
20 anos
Primeiro dia do exercício seguinte
Permanente
Pedido de demissão
2 anos
Programa de Controle Médico de Saúde Ocupacional – PCMSO
20 anos
RAIS – Relação Anual de Informações Sociais
5 anos
Data de entrega
Temporário
RE – Relação de Empregado do FGTS
30 anos
Primeiro dia do exercício seguinte
Temporário
Recibo de entrega do formulário Declaração de Instalação
Indeterminado
Permanente
Recibo de entrega do vale-transporte
5 anos
Retroativo à data da extinção do contrato de trabalho
Temporário
Recibos de pagamento de férias
10 anos
Primeiro dia do exercício seguinte
Temporário
Recibo de pagamento de salário
10 anos
Primeiro dia do exercício seguinte
Temporário
Recibos de pagamento do 13º salário
10 anos
Primeiro dia do exercício seguinte
Temporário
Recibos e abonos pecuniários
5 anos
Relação dos depósitos bancários de salários
5 anos
Resumo Estatístico Anual
3 anos
Recolhimentos previdenciários do contribuinte individual
Indeterminado
Permanente
Registro PPRA (Programa de Prevenção de Riscos Ambientais)
20 anos
Planejamento anual seguinte
Permanente
Salário-educação – documentos relacionados ao benefício
10 anos
Primeiro dia do exercício seguinte
Temporário
Salário-familía – documentos relacionados ao benefício
10 anos
Primeiro dia do exercício seguinte
Temporário
SEFIP – Sistema Empresa de Recolhimento do FGTS e Informações à Previdencia Social
30 anos
1º dia do exercício seguinte ou data de anulação da cinstituiçãp do crédito anteriormente efetuado
Permanente
Seguro Desemprego – Comunicado de Dispensa
5 anos
Data da extinção do contrato de trabalho
Temporário
Termo de Rescisão do Contrato de Trabalho
2 anos
Data da extinção do contrato de trabalho
Temporário
COMPETÊNCIA FEDERAL
II – COMERCIAL FISCAL
DOCUMENTO
TEMPO DE GUARDA
INÍCIO DA CONTAGEM
ARQUIVO
Arquivo em meio magnético (sistema de processamento de dados para registrar negócios e atividades econômicas, escriturar livros ou elaborar documentos)
Comprovante de Rendimentos Pagos e de Retenção na Fonte
5 anos
Comprovantes da Escrituração (Notas Fiscais e recibos)
5 anos
Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado
Temporário
Comprovante de Intervenção no Domínio Econômico – CIDE
5 anos
Comprov. deduções I. Renda (desp. e receitas de projetos culturais, obras audivisuais. etc.)
5 anos
Idem
Temporário
Contrato de Seguros – informação de valores
20 anos
Término da vigência
Permanente
Contratos de seguros de bens – documentos originais
5 anos
Término vig. ou prazo prescricional, o que for maior
Temporário
Contratos de seguros pessoas – documentos originais
20 anos
Término da vigência
Permanente
Contratos Previdenciários Privados
20 anos
Término da vigência
Permanente
Declaração de Ajuste Anual – IR Pessoa Física e comprovantes de deduções e outros valores
5 anos
DECORE – Declaração Comprobatória de Percepção de Rendimentos
5 anos
Primeiro dia do exercício seguinte
Temporário
Declaração de Compensação de Tributos (PER/DCOMP)
5 anos
DIPJ – Declaração Integrada de Informações Econômico-Fiscal – Pessoa Jurídica
5 anos
Primeiro dia do exerciício seguinte
Temporário
DIRF – Declaração de imposto de Renda Retido na Fonte
5 anos
Data da entraga à SRF
Temporário
Declaração de informações das Indústrias de Cosméticos, Perfumaria e Higiene Pessoal – DITI-TIPI 33
5 anos
Declaração de Informações sobre Atividades Imobiliárias – DIMOB
5 anos
Declaração de Débitos e Créditos Tributários Federais – DCTF
5 anos
Declaração do Imposto sobre Propriedade Territorial Rural – ITR
5 anos
Declaração Especial de Informações – DIF – DIF – Bebidas – DIF – Cigarros – DIF Papel Imune
5 anos
Declaração Simplificada das Pessoas Jurídicas das Empresas Optantes pelo Simples e Inativas
5 anos
Demonstrativo de Apuração de Contribuições Sociais – DACON
5 anos
Demonstrativo de Notas Fiscais – DNF
5 anos
Demonstrativo do Crédito Presumido – DCP
5 anos
Imposto de Renda – Pessoa Jurídica – livros e documentos em geral: – Pessoa física considerada empresária – Pessoa jurídica – lucro presumido – Pessoa Jurídica – lucro real – Pessoa jurídica – lucro arbitrado – Imposto de Renda na Fonte (pessoa jurídica e física) – Imunes e Isentas – Microempresas e Empresas de Pequeno Porte – Deduções do Imposto sobre a Renda
5 anos
Extinção das debêntures
5 anos
Primeiro dia do exercício seguinte
Temporário
Imposto de Renda – documentos relativos à declaração (geral)
5 anos
Primeiro dia do exercício seguinte
Temporário
Imposto sobre Produtos Industrializados (pessoa jurídica) – comprovantes de escrituração
5 anos
Ocorrência fato gerador 1º dia exerc. seguinte ou data anulação.constituição crédito anteriormente efetuado
Temporário
Imposto sobre a Exportação, para o Exterior, de Produtos Nacionais ou Nacionalizados – IE – comprovantes
5 anos
Imposto sobre a importação de produtos Estrangeiros – II – comprovantes
5 anos
Imposto sobre Operações de Crédito, câmbio e Seguro ou sobre Operações relativas a Títulos ou Valores Mobiliários – IOF – comprovantes e informações
5 anos
Livros obrigatórios de escrituração fiscal e comercial
Livro Diário
Livro Razão
5 anosIndeterminado10 anos
Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado
TemporárioPermanenteTemporário
Livros e documentos pertinentes a ações judiciais ou administrativas
Indeterminado
Sociedades Anônimas S/A – Títulos ou contratos de investimento coletivo
8 anos
Novação mercantil
20 anos
Pagamentos mercantis
20 anos
SA – Títulos ou contratos de investimentos coletivos
8 anos
Primeiro dia do exercício seguinte
Títulos de capitalização – documentos originais
20 anos
Término da vigência ou resgate, o que for maior
Títulos de capitalização – informações de valores
20 anos
Términno da vigência
COMPETÊNCIA ESTADUAL
III – FISCAL
DOCUMENTO
TEMPO DE GUARDA
INÍCIO DA CONTAGEM
ARQUIVO
Bilhete de Passagem Arquivário
Bilhete de Passagem e Nota Bagagem
Bilhete de Passagem Ferroviário
Bilhete de Passagem Rodoviário
Conhecimento de Transporte Aquático de Gargas
Conhecimento de Transporte Ferroviário de Cargas
Conhecimento de Transporte Rodoviário de Cargas
Cupon Fiscal emitido por ECF
Despacho de Transporte
Manifesto de Carga
Nota Fiscal de Serviços de Comunicação
Nota Fiscal de Serviços de Teleomunicação
Nota Fiscal de Serviços de Transporte
Nota Fiscal de Venda a Consumidor
Nota Fiscal, modelos 1 ou 1-A
Nota Fiscal/Conta de energia elétrica
Ordem de Coleta de Cargas
Resumo de Movimento Diário
5 anos
Primeiro dia do exercício seguinte
Temporário
Carnê de recolhimento – ME e EPP anterior regime de estimativa
5 anos
Primeiro dia do exercício seguinte
Temporário
Documentos fiscais e formulários não emitidos – Desenquad. ME/ EPP
5 anos
Primeiro dia do exercício seguinte
Temporário
COMPETÊNCIA ESTADUAL
III – FISCAL
DOCUMENTO
TEMPO DE GUARDA
INÍCIO DA CONTAGEM
ARQUIVO
Livro de Registro de Entradas
Livro de Registro de Saídas
Livro de Registros de Controle da Produção e do Estoque
Livro de Registros de Selo Especial de Controle
Livro de Registros de Impressão de Documentos Fiscais
Livro de Registros de Utilizações de Documentos Fiscais e Termos de Ocorrencias
Livro de Registros de Inventário
Livro de Registros de Apuração do IPI
Livro de Registros de Apuração do ICMS
Livro de Movimento de Combustíveis
5 anos
Primeiro dia do exercício seguinte
Temporário
COMPETÊNCIA MUNICIPAL
IV – FISCAL
DOCUMENTO
TEMPO DE GUARDA
INÍCIO DA CONTAGEM
ARQUIVO
Documentos em geral
Nota Fiscal de Serviço
Nota Fiscal – Fatura de Serviço
5 anos
Primeiro dia do exercício seguinte
Temporário
Livro de Registro de Notas Fiscais de Serviços Prestados
Livro de Registro de Notas Fiscais-Faturas de Serviços Prestados a Terceiros
Livro de Registro de Movimento Diário de ingressos em Diversões Públicas
Livro de Registro de Recebimento de Impressos Fiscais e Termos de Ocorrências
Livro de Registro de Impressão de Documentos Fiscais
5 anos
Primeiro dia do exercício seguinte
Temporário
Esses prazos serão válidos enquanto não prescritas eventuais ações que lhe sejam pertinentes.
Observações:
Livros Fiscais – Prazo de Conservação
As empresas num modo geral – indústria, comércio e prestadoras de serviços – devem conservar seus livros fiscais durante 5 (anos), contados a partir do fato gerador, tanto para o ICMS, IPI, ISS, etc. – p.ex.: nota fiscal emitida em 01.02.97, o crédito do imposto (ICMS/IPI) terá a sua prescrição em 01.01.2002. Ocorre que, por uma interpretação equivocada da lei, as empresas podem estar destruindo documentações sem observar as regras de outros tributos.
Por exemplo, o imposto sobre a renda (IR) prevê tratamento especial para conservação de documentos relacionados à toda atividade praticada, incluindo neste caso a própria documentação do ICMS e do IPI. O CTN/66, em seu art. 173, inciso I, ao prever que a Fazenda Pública tem o direito de constituir o crédito tributário, ou seja, exigir o tributo administrativamente, até 5 anos do primeiro dia do exercício àquele em que o lançamento poderia ter sido efetuado, acaba criando uma forma diferente de contar o período necessário para a guarda dos documentos. O fato gerador do imposto de renda pessoa jurídica ocorre com a entrega da declaração – DIPJ – no exercício seguinte aos fatos registrados (ano-base). Sendo assim, teríamos uma contagem totalmente alargada para fins de conservação de documentos utilizados para registro dos fatos administrativos e contábeis. Vejamos:
Ano do registro dos fatos administrativos e contábeis
1996
Ano da entrega da declaração do imposto de renda
1997
Início da prescrição (CTN/66, art. 173, inciso I)
1998
(+) 5 anos para ocorrência da prescrição (1998 + 5)
2003
Prazo necessário para guarda dos documentos (1996 – 2003)
7 anos
Prazo para guarda dos documentos relativos aos impostos ICMS/IPI
5 anos
Esse entendimento foi ratificado pela Lei n.° 9.430/96, art. 37. Ressalta-se que, o extinto livro de “compras”, exigido pelo imposto de renda, foi substituído pelo livro “registro de entradas modelos 1 e 1-A” , utilizados para os impostos ICMS e IPI. Sendo assim, os livros, que a princípio, estariam condicionados ao prazo de 5 anos (RICMS/00, arts. 202 e 230) para prescrição, passam a ter como prazo prescricional o prazo de 7 anos conforme o quadro acima.
O QUE FAZER QUANDO A EMPRESA PERDE UM DOCUMENTO?
Nestes casos não adianta ficar desesperado. A melhor atitude a tomar é fazer um anúncio com a declaração de extravio em um jornal que tenha uma grande tiragem. Simultaneamente comunicar à Receita Federal, à Junta Comercial, à Prefeitura da cidade ou qualquer órgão que tenha interesse pelo documentos perdido de Delegacia Regional do Trabalho.