BELA DE TEMPORALIDADE DE DOCUMENTOS CONTÁBEIShttps://contabilidadegemeos.com/prazo-de-guarda-de-documento/
| ||||||||||||||||
COMPETÊNCIA FEDERAL
I – TRABALHISTA E PREVIDENCIÁRIO
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Acordo de compensação de horas
| 5 anos | Retroativo à data da extinção do contrato de trabalho | Temporário | |||||||||||||
Acordo de prorrogação de horas
| 5 anos | Retroativo à data de extinção do contrato de trabalho | Temporário | |||||||||||||
Atestado de Saúde Ocupacional
| Tempo de Validade | Temporário | ||||||||||||||
Adiantamento salarial
| 5 anos | |||||||||||||||
Aviso prévio – comunicado
| 2 anos | |||||||||||||||
Autorização de descontos não previstos em lei
| 5 anos | |||||||||||||||
CAGED – Cadastro Geral de Empregados e Desempregados
| 36 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Carta com Pedidos de Demissão
| 5 anos | Retroativo à data de extinção do contrato de trabalho | Temporário | |||||||||||||
CAT – Comunicação de Acidente do Trabalho
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Comprovantes do exercício da atividade remunerado dos segurados e contribuintes individuais.
| Indeterminado | |||||||||||||||
Comprovantes de pagamento (cópias) ou a declaração apresentada pelo contribuinte individual para fins de apresentação ao INSS
| 10 anos | |||||||||||||||
CIPA – Comissão Interna de Prevenção de Acidentes – livros de atas
| Indeterminado | Permanente | ||||||||||||||
CIPA – Comissão Interna de Prevenção de Acidentes – livros de atas
| 5 anos | Próximo processo eleitoral | Temporário | |||||||||||||
COFINS – Contribuição Financiamento da Seguridade Social (inclusive DARF)
| 5 anos | Data do recolhimento | Temporário | |||||||||||||
Comprovante de entrega GPS (Guia da Previdência Social) ao sindicato profissional
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Comprovante de pagamento de benefícios reembolsados pelo INSS
| 10 anos | Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado | Temporário | |||||||||||||
Controles de ponto
| 5 anos | |||||||||||||||
Contrato de trabalho
| Indeterminado | Permanente | ||||||||||||||
Documentos referentes a levantamento de débito pela fiscalização da Previdência Social de NFLD
| 10 anos | |||||||||||||||
DARF´s – PIS (Programa de Integração Social)
| 10 anos | Data do recolhimento | Temporário | |||||||||||||
Depósitos do FGTS
| 30 anos | Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado | Permanente | |||||||||||||
Documentos relativos a retenção dos 11% do INSS
| 10 anos | |||||||||||||||
Comunicação do Aviso Prévio
| 5 anos | Retroativo à data de extinção do contrato de trabalho | Temporário | |||||||||||||
Comprovante de pagamento ou declaração do segurado
| 10 anos | |||||||||||||||
COMPETÊNCIA FEDERAL
I – TRABALHISTA E PREVIDENCIÁRIO
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Documento das entidades isentas de contribuições previdenciárias (Livro Razão, balanço ptrimonial e demonstrativo de resultado do exercício etc.)
Livro Diário
| 10 anosIndeterminado | Primeiro dia do exercício seguinte | TemporárioPermanente | |||||||||||||
Ficha de Acidente de Trabalho e Formulário Resumo Estatístico Anual
| 3 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
FINSOCIAL – Fundo de Investimento Social
| 10 anos | Data do recolhimento | Temporário | |||||||||||||
Folha de pagamento
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
GFIP – Guia de Recolhimento do Fundo de Garantia do Tempo de Serviço e Informações à Previdência Social
| 30 anos | Retroativo à data de extinção do contrato de trabalho | Temporário | |||||||||||||
GPS (Guia da previdência Social) – original
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
GRCS – Guia de Recolhimento da Contribuição Sindical
| 5 anos | Permanente | ||||||||||||||
GRE – Guia de Recolhimento do FGTS
| 30 anos | Próximo processo eleitoral | Temporário | |||||||||||||
GRFP – Guia de Recolhimento Rescisório do FGTS e Informações à Previdência Social
| 30 anos | Data do recolhimento | Temporário | |||||||||||||
Histórico clínico
| 20 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Laudo Técnico de Condições Ambientais do Trabalho – LTCAT
| 20 anos | |||||||||||||||
COMPETÊNCIA FEDERAL
I – TRABALHISTA E PREVIDENCIÁRIO
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Lançamentos contábeis de contribuições previdenciárias – Livro Diário – Livro Razão
| Indeterminado/10 anos | 1º dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado | Permanente | |||||||||||||
Livro “Registro de Segurança”
| Exist. do equipamento | Temporário | ||||||||||||||
Livro de Inspeção do Trabalho
| Permanente | Permanente | ||||||||||||||
Livros ou fichas de Registro de Empregado
| Indeterminado | Permanente | ||||||||||||||
Livros, cartão ou fichas de ponto
| 5 anos | Retroativo à data da extinção do contrato de trabalho | Temporário | |||||||||||||
Mapa de avaliação dos acidentes do Trabalho (SESMT)
| 5 anos | Data do comprovante de entrega | Temporário | |||||||||||||
PIS-Programa Integração Social – PASEP – Progr.Formação Patrim. Serv. Público
| 10 anos | Data de recolhimento | Temporário | |||||||||||||
PPP- Perfil Profissiográfico Previdenciário
| 20 anos | Primeiro dia do exercício seguinte | Permanente | |||||||||||||
Pedido de demissão
| 2 anos | |||||||||||||||
Programa de Controle Médico de Saúde Ocupacional – PCMSO
| 20 anos | |||||||||||||||
RAIS – Relação Anual de Informações Sociais
| 5 anos | Data de entrega | Temporário | |||||||||||||
RE – Relação de Empregado do FGTS
| 30 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Recibo de entrega do formulário Declaração de Instalação
| Indeterminado | Permanente | ||||||||||||||
Recibo de entrega do vale-transporte
| 5 anos | Retroativo à data da extinção do contrato de trabalho | Temporário | |||||||||||||
Recibos de pagamento de férias
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Recibo de pagamento de salário
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Recibos de pagamento do 13º salário
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Recibos e abonos pecuniários
| 5 anos | |||||||||||||||
Relação dos depósitos bancários de salários
| 5 anos | |||||||||||||||
Resumo Estatístico Anual
| 3 anos | |||||||||||||||
Recolhimentos previdenciários do contribuinte individual
| Indeterminado | Permanente | ||||||||||||||
Registro PPRA (Programa de Prevenção de Riscos Ambientais)
| 20 anos | Planejamento anual seguinte | Permanente | |||||||||||||
Salário-educação – documentos relacionados ao benefício
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Salário-familía – documentos relacionados ao benefício
| 10 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
SEFIP – Sistema Empresa de Recolhimento do FGTS e Informações à Previdencia Social
| 30 anos | 1º dia do exercício seguinte ou data de anulação da cinstituiçãp do crédito anteriormente efetuado | Permanente | |||||||||||||
Seguro Desemprego – Comunicado de Dispensa
| 5 anos | Data da extinção do contrato de trabalho | Temporário | |||||||||||||
Termo de Rescisão do Contrato de Trabalho
| 2 anos | Data da extinção do contrato de trabalho | Temporário | |||||||||||||
COMPETÊNCIA FEDERAL
II – COMERCIAL FISCAL
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Arquivo em meio magnético (sistema de processamento de dados para registrar negócios e atividades econômicas, escriturar livros ou elaborar documentos)
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Auditores independentes (documentos, relatórios, pareceres etc)
| 5 anos | Data da emissão de seu parecer | Temporário | |||||||||||||
Compensação mercantil
| 20 anos | Permanente | ||||||||||||||
Comprovante de Rendimentos Pagos e de Retenção na Fonte
| 5 anos | |||||||||||||||
Comprovantes da Escrituração (Notas Fiscais e recibos)
| 5 anos | Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado | Temporário | |||||||||||||
Comprovante de Intervenção no Domínio Econômico – CIDE
| 5 anos | |||||||||||||||
Comprov. deduções I. Renda (desp. e receitas de projetos culturais, obras audivisuais. etc.)
| 5 anos | Idem | Temporário | |||||||||||||
Contrato de Seguros – informação de valores
| 20 anos | Término da vigência | Permanente | |||||||||||||
Contratos de seguros de bens – documentos originais
| 5 anos | Término vig. ou prazo prescricional, o que for maior | Temporário | |||||||||||||
Contratos de seguros pessoas – documentos originais
| 20 anos | Término da vigência | Permanente | |||||||||||||
Contratos Previdenciários Privados
| 20 anos | Término da vigência | Permanente | |||||||||||||
Declaração de Ajuste Anual – IR Pessoa Física e comprovantes de deduções e outros valores
| 5 anos | |||||||||||||||
DECORE – Declaração Comprobatória de Percepção de Rendimentos
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
| Declaração de Compensação de Tributos (PER/DCOMP) | 5 anos | |||||||||||||||
DIPJ – Declaração Integrada de Informações Econômico-Fiscal – Pessoa Jurídica
| 5 anos | Primeiro dia do exerciício seguinte | Temporário | |||||||||||||
DIRF – Declaração de imposto de Renda Retido na Fonte
| 5 anos | Data da entraga à SRF | Temporário | |||||||||||||
Declaração de informações das Indústrias de Cosméticos, Perfumaria e Higiene Pessoal – DITI-TIPI 33
| 5 anos | |||||||||||||||
Declaração de Informações sobre Atividades Imobiliárias – DIMOB
| 5 anos | |||||||||||||||
Declaração de Débitos e Créditos Tributários Federais – DCTF
| 5 anos | |||||||||||||||
Declaração do Imposto sobre Propriedade Territorial Rural – ITR
| 5 anos | |||||||||||||||
Declaração Especial de Informações – DIF – DIF – Bebidas – DIF – Cigarros – DIF Papel Imune
| 5 anos | |||||||||||||||
Declaração Simplificada das Pessoas Jurídicas das Empresas Optantes pelo Simples e Inativas
| 5 anos | |||||||||||||||
Demonstrativo de Apuração de Contribuições Sociais – DACON
| 5 anos | |||||||||||||||
Demonstrativo de Notas Fiscais – DNF
| 5 anos | |||||||||||||||
Demonstrativo do Crédito Presumido – DCP
| 5 anos | |||||||||||||||
Imposto de Renda – Pessoa Jurídica – livros e documentos em geral: – Pessoa física considerada empresária – Pessoa jurídica – lucro presumido – Pessoa Jurídica – lucro real – Pessoa jurídica – lucro arbitrado – Imposto de Renda na Fonte (pessoa jurídica e física) – Imunes e Isentas – Microempresas e Empresas de Pequeno Porte – Deduções do Imposto sobre a Renda
| 5 anos | |||||||||||||||
Extinção das debêntures
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Imposto de Renda – documentos relativos à declaração (geral)
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Imposto sobre Produtos Industrializados (pessoa jurídica) – comprovantes de escrituração
| 5 anos | Ocorrência fato gerador 1º dia exerc. seguinte ou data anulação.constituição crédito anteriormente efetuado | Temporário | |||||||||||||
Imposto sobre a Exportação, para o Exterior, de Produtos Nacionais ou Nacionalizados – IE – comprovantes
| 5 anos | |||||||||||||||
Imposto sobre a importação de produtos Estrangeiros – II – comprovantes
| 5 anos | |||||||||||||||
Imposto sobre Operações de Crédito, câmbio e Seguro ou sobre Operações relativas a Títulos ou Valores Mobiliários – IOF – comprovantes e informações
| 5 anos | |||||||||||||||
Livros obrigatórios de escrituração fiscal e comercial
Livro Diário
Livro Razão
| 5 anosIndeterminado10 anos | Primeiro dia do exercício seguinte ou data de anulação da constituição do crédito anteriormente efetuado | TemporárioPermanenteTemporário | |||||||||||||
Livros e documentos pertinentes a ações judiciais ou administrativas
| Indeterminado | |||||||||||||||
Sociedades Anônimas S/A – Títulos ou contratos de investimento coletivo
| 8 anos | |||||||||||||||
Novação mercantil
| 20 anos | |||||||||||||||
Pagamentos mercantis
| 20 anos | |||||||||||||||
SA – Títulos ou contratos de investimentos coletivos
| 8 anos | Primeiro dia do exercício seguinte | ||||||||||||||
Títulos de capitalização – documentos originais
| 20 anos | Término da vigência ou resgate, o que for maior | ||||||||||||||
Títulos de capitalização – informações de valores
| 20 anos | Términno da vigência | ||||||||||||||
COMPETÊNCIA ESTADUAL
III – FISCAL
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Bilhete de Passagem Arquivário
Bilhete de Passagem e Nota Bagagem
Bilhete de Passagem Ferroviário
Bilhete de Passagem Rodoviário
Conhecimento de Transporte Aquático de Gargas
Conhecimento de Transporte Ferroviário de Cargas
Conhecimento de Transporte Rodoviário de Cargas
Cupon Fiscal emitido por ECF
Despacho de Transporte
Manifesto de Carga
Nota Fiscal de Serviços de Comunicação
Nota Fiscal de Serviços de Teleomunicação
Nota Fiscal de Serviços de Transporte
Nota Fiscal de Venda a Consumidor
Nota Fiscal, modelos 1 ou 1-A
Nota Fiscal/Conta de energia elétrica
Ordem de Coleta de Cargas
Resumo de Movimento Diário
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Carnê de recolhimento – ME e EPP anterior regime de estimativa
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Documentos fiscais e formulários não emitidos – Desenquad. ME/ EPP
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
COMPETÊNCIA ESTADUAL
III – FISCAL
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Livro de Registro de Entradas
Livro de Registro de Saídas
Livro de Registros de Controle da Produção e do Estoque
Livro de Registros de Selo Especial de Controle
Livro de Registros de Impressão de Documentos Fiscais
Livro de Registros de Utilizações de Documentos Fiscais e Termos de Ocorrencias
Livro de Registros de Inventário
Livro de Registros de Apuração do IPI
Livro de Registros de Apuração do ICMS
Livro de Movimento de Combustíveis
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
COMPETÊNCIA MUNICIPAL
IV – FISCAL
| ||||||||||||||||
| DOCUMENTO | TEMPO DE GUARDA | INÍCIO DA CONTAGEM | ARQUIVO | |||||||||||||
Documentos em geral
Nota Fiscal de Serviço
Nota Fiscal – Fatura de Serviço
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Livro de Registro de Notas Fiscais de Serviços Prestados
Livro de Registro de Notas Fiscais-Faturas de Serviços Prestados a Terceiros
Livro de Registro de Movimento Diário de ingressos em Diversões Públicas
Livro de Registro de Recebimento de Impressos Fiscais e Termos de Ocorrências
Livro de Registro de Impressão de Documentos Fiscais
| 5 anos | Primeiro dia do exercício seguinte | Temporário | |||||||||||||
Esses prazos serão válidos enquanto não prescritas eventuais ações que lhe sejam pertinentes.
Observações:
Livros Fiscais – Prazo de Conservação
As empresas num modo geral – indústria, comércio e prestadoras de serviços – devem conservar seus livros fiscais durante 5 (anos), contados a partir do fato gerador, tanto para o ICMS, IPI, ISS, etc. – p.ex.: nota fiscal emitida em 01.02.97, o crédito do imposto (ICMS/IPI) terá a sua prescrição em 01.01.2002. Ocorre que, por uma interpretação equivocada da lei, as empresas podem estar destruindo documentações sem observar as regras de outros tributos.
Por exemplo, o imposto sobre a renda (IR) prevê tratamento especial para conservação de documentos relacionados à toda atividade praticada, incluindo neste caso a própria documentação do ICMS e do IPI. O CTN/66, em seu art. 173, inciso I, ao prever que a Fazenda Pública tem o direito de constituir o crédito tributário, ou seja, exigir o tributo administrativamente, até 5 anos do primeiro dia do exercício àquele em que o lançamento poderia ter sido efetuado, acaba criando uma forma diferente de contar o período necessário para a guarda dos documentos. O fato gerador do imposto de renda pessoa jurídica ocorre com a entrega da declaração – DIPJ – no exercício seguinte aos fatos registrados (ano-base). Sendo assim, teríamos uma contagem totalmente alargada para fins de conservação de documentos utilizados para registro dos fatos administrativos e contábeis. Vejamos:
Esse entendimento foi ratificado pela Lei n.° 9.430/96, art. 37. Ressalta-se que, o extinto livro de “compras”, exigido pelo imposto de renda, foi substituído pelo livro “registro de entradas modelos 1 e 1-A” , utilizados para os impostos ICMS e IPI. Sendo assim, os livros, que a princípio, estariam condicionados ao prazo de 5 anos (RICMS/00, arts. 202 e 230) para prescrição, passam a ter como prazo prescricional o prazo de 7 anos conforme o quadro acima.
| ||||||||||||||||
| O QUE FAZER QUANDO A EMPRESA PERDE UM DOCUMENTO? | ||||||||||||||||
Nestes casos não adianta ficar desesperado. A melhor atitude a tomar é fazer um anúncio com a declaração de extravio em um jornal que tenha uma grande tiragem. Simultaneamente comunicar à Receita Federal, à Junta Comercial, à Prefeitura da cidade ou qualquer órgão que tenha interesse pelo documentos perdido de Delegacia Regional do Trabalho.
| ||||||||||||||||
quinta-feira, 21 de novembro de 2019
Tempo de guarda de documentos


Hanking IDH
Muito alto desenvolvimento humano 1) Noruega - 0.953 2) Suíça - 0.944 3) Austrália - 0.939 4) Irlanda - 0.938 5) Alemanha - 0.936 6) Islândia - 0.935 7) Hong Kong - 0.933 8) Suécia - 0.933 9) Singapura - 0.932 10) Holanda - 0.931 11) Dinamarca - 0.929 12) Canada - 0.926 13) Estados Unidos - 0.924 14) Reino Unido - 0.922 15) Finlândia - 0.920 16) Nova Zelândia - 0.917 17) Bélgica - 0.916 18) Liechtenstein - 0.916 19) Japão - 0.909 20) Áustria - 0.908 21) Luxemburgo - 0.904 22) Israel - 0.903 23) República da Coreia - 0.903 24) França - 0.901 25) Eslovênia - 0.896 26) Espanha - 0.891 27) República Checa - 0.888 28) Itália - 0.880 29) Malta - 0.878 30) Est... - Veja mais em https://noticias.uol.com.br/internacional/ultimas-noticias/2018/09/14/idh-2018-brasil-ocupa-a-79-posicao-veja-a-lista-completa.htm?cmpid=copiaecola
Calculos trabalhistas
O primeiro passo é calcular corretamente o saldo de salário, ou seja, a remuneração correspondente ao número de dias que o funcionário efetivamente trabalhou no mês da rescisão. Basta dividir o salário por 30 dias para saber quanto o empregado ganha por dia.
Suponhamos que um colaborador ganhe um salário de R$ 900. Dividido por 30 dias fica R$ 30,00 por dia. Se no mês da rescisão ele trabalhou 8 dias, então 8 x R$ 30,00 = R$ 240,00 de saldo de salário.
Aviso prévio
De acordo com os artigos 487 e 491 da CLT, é um comunicado que o empregador deve fazer para o colaborador (ou vice-versa) informando a ruptura do contrato de trabalho com antecedência de 30 dias, sob pena de indenizar esse período.
O valor correspondente ao aviso prévio será sempre referente ao valor do salário mensal do funcionário. Neste exemplo, o valor é de R$ 900,00.
Férias Proporcionais
Nas férias proporcionais, o trabalhador receberá o valor correspondente ao período aquisitivo incompleto de férias, na proporção de 1/12 por mês de serviço, ou fração superior a 15 dias de trabalho — 15 dias ou mais considera-se um mês — sempre observando as faltas injustificadas no período aquisitivo.
Exemplo: se o empregado trabalhou cinco meses mais um mês integrado de aviso prévio, então calcula-se 6/12 de férias proporcionais. Desta forma, divide-se o salário R$ 900,00/12 (meses do ano) e multiplica-se por 6 (5 meses de trabalho mais 1 mês de aviso prévio).
R$ 900,00/12 = R$ 75,00 x 6 = R$ 450,00.
1/3 de Férias
Além das férias proporcionais o trabalhador receberá 1/3 de férias conforme a Constituição Federal. Para chegar a esse valor divide-se o valor das férias por 3: R$ 450,00/3 = R$ 150,00.
13º Salário Proporcional
Tal como as férias proporcionais, o trabalhador tem o direito ao 13º proporcional que deve ser calculado igualmente: R$ 900,00/12 = R$ 75,00 x 6 = R$ 450,00.
FGTS
O FGTS será pago sobre o saldo de salário. Neste exemplo o empregado trabalhou 8 dias no mês da rescisão, tendo direito a R$ 240,00 de saldo de salário, assim: R$ 240,00 x 8% = R$ 19,20.
Também incidirá sobre o 13º salário proporcional. R$ 450,00 x 8% = R$ 36,00.
Total: R$ 55,20.
Se empregador não tiver feito o recolhimento mensal do FGTS sobre o salário do trabalhador, deverá por ocasião da rescisão fazer o cálculo da indenização substitutiva referente à quantidade de meses mais o mês relativo ao aviso prévio.
INSS e IRPF
Sobre os valores rescisórios devem ser observados os descontos do INSS e do IRPF que obedecem as tabelas de limites conforme o salário do trabalhador.
Segundo a tabela do IRRF 2017, os rendimentos são isentos até R$ 1.903,98.
INSS sobre:
- Saldo de salário: R$ 240,00 x 8% = R$ 19,20
- Aviso prévio: R$ 900,00 x 8% = R$ 72,00
- 13º proporcional (trabalhado): R$ 375,00 x 8% = R$ 30,00
Total: R$ 121,20
Multas
Conforme o art. 18, § 1.º, da Lei 8.036/90 o empregador deverá pagar 40% de multa sobre o montante do FGTS ao empregado demitido sem justa causa.
Logo: R$ 900,00 x 8% = R$ 72,00 x 6 = R$ 432,00 + R$ 55,20 = R$ 487,20 x 40% = R$ 194,88.
Ainda sobre multas é importante observar os artigos 467 e 477 da CLT.
No nosso exemplo, o resultado do cálculo trabalhista é o seguinte:
Vencimentos: R$ 2.440,08
Descontos: R$ 121,20
Total líquido: R$ 2.318,88
binomio de Newton
O Binômio de Newton refere-se a potência na forma (x + y)n , onde x e y são números reais e n é um número natural.
O desenvolvimento do binômio de Newton em alguns casos é bastante simples. Podendo ser feita multiplicando-se diretamente todos os termos.
Contudo, nem sempre é conveniente utilizar esse método, pois de acordo com o expoente, os cálculos ficarão extremamente trabalhosos.
Exemplo
Represente a forma expandida do binômio (4 + y)3:
Como o expoente do binômio é 3, vamos multiplicar os termos da seguinte forma:
(4 + y) . (4 + y) . (4 + y) = (16 + 8y + y2) . (4 + y) = 64 + 48y + 12y2 + y3
(4 + y) . (4 + y) . (4 + y) = (16 + 8y + y2) . (4 + y) = 64 + 48y + 12y2 + y3
Fórmula do Binômio de Newton
O binômio de Newton é um método simples que permite determinar a enésima potência de um binômio.
Esse método foi desenvolvido pelo inglês Isaac Newton (1643-1727) e é aplicado em cálculos de probabilidades e estatísticas.
A fórmula do binômio de Newton podendo ser escrita como:
(x + y)n = Cn0 y0 xn + Cn1 y1 xn - 1+ Cn2 y2 xn - 2 +... + Cnn yn x0
ou

Sendo,
Cnp : número de combinações de n elementos tomados p a p.


n! : fatorial de n. É calculado como n = n (n - 1)(n - 2) . ... . 3 . 2 . 1
p! : fatorial de p
(n - p)! : fatorial de (n - p)
Exemplo
Efetuar o desenvolvimento de (x + y)5:
Primeiro escrevemos a fórmula do binômio de Newton

Agora, devemos calcular os números binomiais para encontrar o coeficiente de todos os termos.
Considera-se que 0! = 1

Assim, o desenvolvimento do binômio é dado por:
(x + y)5 = x5 + 5x4y + 10 x3y2 + 10x2y3 + 5xy4 + y5
Termo Geral do Binômio de Newton
O termo geral do binômio de Newton é dado por:

Exemplo
Qual é o 5º termo do desenvolvimento de (x + 2)5, de acordo com as potências decrescentes de x?
Como queremos T5 (5º termo), então 5 = k +1 ⇒ k = 4.
Substituindo os valores no temos geral, temos:
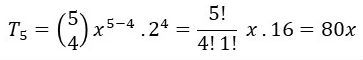
Binômio de Newton e Triângulo de Pascal
O triângulo de Pascal é um triângulo numérico infinito, formado por números binomiais.
O triângulo é construído colocando-se 1 nos lados. Os demais números são encontrados somando os dois números imediatamente acima deles.

Os coeficientes do desenvolvimento de um binômio de Newton podem ser definidos utilizando o triângulo de Pascal.
Desta maneira evita-se os cálculos repetitivos dos números binomiais.
Exemplo
Determine o desenvolvimento do binômio (x + 2)6.
Primeiro é necessário identificar qual linha iremos usar para o binômio dado.
A primeira linha corresponde ao binômio do tipo (x + y)0, desta forma, usaremos a 7ª linha do triângulo de Pascal para o binômio de expoente 6.
(x + 2)6 = 1x6 + 6x5.21 + 15x4.22 + 20x3.23 + 15x2.24 + 6x1.25 + 1x0.26
Assim, o desenvolvimento do binômio ficará:
(x + 2)6= x6 + 12x5 + 60x4 + 160x3 + 240x2 + 192x + 6
Calculos de inflação e correção monetaria
5.0 Índices de Preços e Taxas de Inflação
Um índice de preços é resultante de um procedimento estatístico que, entre outras aplicações, permite medir as variações ocorridas nos níveis gerais de preços de um período para outro. Em outras palavras, o índice de prelos representa uma média global das variações de preços que se verificaram num conjunto de determinados bens ponderada pelas quantidades respectivas.
No Brasil são utilizados inúmeros índices de preços, sendo originados de amostragem e critérios desiguais e elaborados por diferentes instituições de pesquisa. É importante, antes de selecionar um índice para atualização de uma série de valores monetários, proceder-se a uma análise de sua representatividade em relação aos propósitos em consideração. (ASSAF, 2001).
5.0.1 Fórmula
Cálculo da taxa de inflação

Cálculo da taxa acumulada de inflação

5.0.2 Exemplo
1) No ano de 2009, o preço de um produto era de R$ 10,00. Em 2010, o preço do mesmo passou para R$ 12,50. Qual a taxa de inflação do período?
Solução:

2) (PARENTE, 1996) A taxa de inflação no Brasil em 1940 foi de 6,3%a.a.. Em 1941 foi de 16,2%a.a.. Qual a inflação acumulada nesses dois anos?
Solução:

5.1 Taxa de Desvalorização Monetária
Enquanto a inflação representa uma elevação nos níveis de preços, a taxa de desvalorização da moeda (TDM) mede a queda no poder de compra da moeda causada por estes aumentos de preço. (ASSAF, 2001).
5.1.1 Fórmula

5.1.2 Exemplo
1) A taxa de inflação no Brasil no ano de 2010 foi 6,3%. Qual a taxa de desvalorização monetária correspondente?
Solução:

5.2 Taxa Aparente e Taxa Real
A taxa aparente de juros é aquela adotada normalmente nas operações correntes mercado, incluindo os efeitos inflacionários previstos para o prazo da operação. Constitui-se, em outras palavras, numa taxa prefixada de juros, que incorpora as expectativas da inflação.
Em contexto inflacionário, ainda, devem ser identificadas na taxa aparente (prefixada) uma parte devida à inflação, e outra definida como legitima, Real, que reflete “realmente” os juros que foram pagos ou recebidos.
Em conseqüência, o tempo real para as operações de Matemática Financeira denota um resultado apurado livre dos efeitos inflacionários. Ou seja, quanto se ganhou (ou perdeu) verdadeiramente, sem a interferência das variações verificadas nos preços. (ASSAF, 2001).
5.2.1 Fórmulas
Cálculo da Taxa Aparente

Cálculo da Taxa Real

5.2.2 Exemplo
1) Um banco realiza empréstimos a uma taxa aparente de 35% a.a.. Se a taxa de inflação for de 25% a.a., qual o ganho real auferido pelo banco?
Solução:

5.3 Correção Monetária
O mecanismo alternativo utilizado nestes contratos foi o de combinar valores (já acrescidos de juros reais) corrigidos monetariamente por algum indexador (que pode ou não ser um índice de preços).
A correção monetária foi criada em meados da década de 1960, sendo a variação das Obrigações Reajustáveis do Tesouro Nacional (ORTN) utilizada como indexador. Tal correção foi instituída por lei para correções de débitos fiscais, saldos de financiamentos de imóveis, FGTS, alugueis etc.
Com a sucessão dos planos econômicos de combate à inflação, começando pelo Plano Cruzado (março de 1986), foram criados vários indexadores oficiais: Obrigação do Tesouro Nacional (OTN), Bônus do Tesouro Nacional (BTN) e outros.
Em fevereiro de 1991, depois do Plano Collor, foi criada a Taxa Referencial (TR), visando a dar uma medida para a expectativa de inflação. Assim, a partir de taxas médias de aplicações financeiras prefixadas, eliminando-se a taxa real embutida, obtém-se a TR (esta taxa real é determinada pelas autoridades monetárias e não é um valor constante para todos os meses, mas sim variável de acordo com uma série de circunstâncias).
Os indexadores mais utilizados atualmente são: a TR, o IGP-DI, o IGP-M e o INCC. (HAZZAN, 2007).
5.3.1 Fórmula

5.3.2 Exemplo
1) A empresa Biriba S.A. foi condenada a pagar uma indenização de R$ 50.000,00 a um de seus clientes por uma cobrança indevida, sendo que essa indenização deverá ser atualizada monetariamente por 3 meses pela variação do INPC/IBGE, com as seguintes taxas de correção 0,94%, 0,54%, 0,66%. Qual o valor da dívida corrigida?
Solução:

REFERÊNCIAS
ASSAF NETO, ALEXANDRE. Matemática Financeira e suas Aplicações. 6. Ed. São Paulo: Atlas, 2001.
PARENTE, EDUARDO AFONSO DE MEDEIROS, Matemática Comercial e Financeira. Ed reform. São Paulo: FTD, 1996.
HAZZAN, SAMUEL. Matemática Financeira. 6. ed. São Paulo: Saraiva, 2007.
Leia mais: https://matematicafinanceira.webnode.com.br/infla%C3%A7%C3%A3o%20e%20corre%C3%A7%C3%A3o%20monetaria/
Assinar:
Postagens (Atom)